Domain btctrader.de kaufen?
Wir ziehen mit dem Projekt
btctrader.de um.
Sind Sie am Kauf der Domain
btctrader.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain btctrader.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Kryptowährungen & Bitcoin: Der Komplette Guide für Crypto Trading und Mining, Taschenbuch von Bendis A. I. Saage-Deutschland, Tredition,Kryptowährungen & Bitcoin: Der Komplette Guide Für Crypto Trading Und Mining, Taschenbuch Von Bendis A. I. Saage-deutschland, Tredition, 978-3-384-53389-0, Seitenanzahl: 22426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
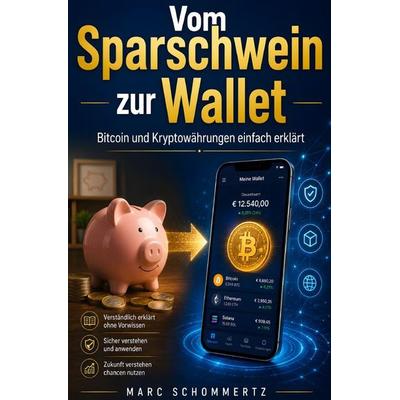
Vom Sparschwein zur Wallet - Bitcoin und Kryptowährungen einfach erklärt, Taschenbuch von M. S., Epubli, 978-3-565-56084-4Vom Sparschwein Zur Wallet - Bitcoin Und Kryptowährungen Einfach Erklärt, Taschenbuch Von M. S., Epubli, 978-3-565-56084-4, Seitenanzahl: 887,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bookmundo Direct Kryptowährungen Verstehen | Investieren | Gewinnen - Sicher unterwegs in der Welt von Bitcoin, Ether (Bitcoin, Ether) (56212893)Bookmundo Direct Kryptowährungen Verstehen | Investieren | Gewinnen - Sicher unterwegs in der Welt von Bitcoin, Ether (Bitcoin, Ether) (56212893)15,76 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
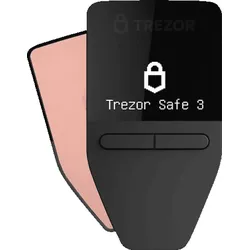
TREZOR Safe 3 - Cosmic Black Bitcoin WalletPIN & Passphrase aktiviert Secure Element (EAL6+) Open-Source & transparent Coinjoin-Unterstützung Coin-Kontrolle Tor Standard- und Shamir-Backup 12-Wörter-Wiederherstellungs-Seed Zwei-Faktor-Authentifizierung & FIDO2-Standard 180MHz eingebetteter ARM-Prozessor (Cortex M479,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kryptowährungen & Bitcoin: Der Komplette Guide für Crypto Trading und Mining, Taschenbuch von Bendis A. I. Saage-Deutschland, Tredition,Kryptowährungen & Bitcoin: Der Komplette Guide Für Crypto Trading Und Mining, Taschenbuch Von Bendis A. I. Saage-deutschland, Tredition, 978-3-384-53389-0, Seitenanzahl: 22426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vom Sparschwein zur Wallet - Bitcoin und Kryptowährungen einfach erklärt, Taschenbuch von M. S., Epubli, 978-3-565-56084-4Vom Sparschwein Zur Wallet - Bitcoin Und Kryptowährungen Einfach Erklärt, Taschenbuch Von M. S., Epubli, 978-3-565-56084-4, Seitenanzahl: 887,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Bookmundo Direct Kryptowährungen Verstehen | Investieren | Gewinnen - Sicher unterwegs in der Welt von Bitcoin, Ether (Bitcoin, Ether) (56212893)Bookmundo Direct Kryptowährungen Verstehen | Investieren | Gewinnen - Sicher unterwegs in der Welt von Bitcoin, Ether (Bitcoin, Ether) (56212893)15,76 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
TREZOR Safe 3 - Cosmic Black Bitcoin WalletPIN & Passphrase aktiviert Secure Element (EAL6+) Open-Source & transparent Coinjoin-Unterstützung Coin-Kontrolle Tor Standard- und Shamir-Backup 12-Wörter-Wiederherstellungs-Seed Zwei-Faktor-Authentifizierung & FIDO2-Standard 180MHz eingebetteter ARM-Prozessor (Cortex M479,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unser Wissen Bitcoin in Unternehmen, Crypto WalletDas Buch "Bitcoin in Unternehmen" bietet eine tiefgehende Analyse der Integration von Bitcoin und Blockchain-Technologie in die Geschäftswelt. Es ermutigt Unternehmen, ihre traditionellen Finanzmanagement-Methoden zu überdenken und die Vorteile der Kryptowährung zu nutzen. Durch praxisnahe Fallbeispiele wird aufgezeigt, wie Unternehmen ihre Effizienz, Transparenz und Sicherheit in Finanztransaktionen steigern können. Dieses Werk richtet sich an Unternehmensleiter, Unternehmer und Fachleute, die die wachsende Bedeutung von Bitcoin verstehen und implementieren möchten. Es dient als umfassender Leitfaden zur Einführung von Bitcoin in Unternehmen und bietet wertvolle Einblicke in die praktische Anwendung der Technologie. - Umfassender Leitfaden zur Nutzung von Bitcoin in Unternehmen - Praktische Fallbeispiele zur Implementierung von Kryptowährungen - Verbesserung von Effizienz und Transparenz in Finanztransaktionen - Einfache Erklärungen für Unternehmensleiter und Fachleute.84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
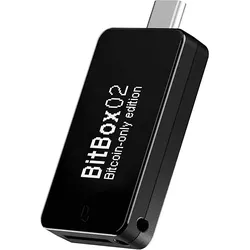
BITBOX 02 Bitcoin-only Krypto Hardware WalletBitBox02 Bitcoin-only Edition - Schweizer Bitcoin Hardware-Wallet - Sichere Nutzung und Verwahrung von Bitcoin mit Schweizer Zuverlässigkeit. Fokussiert auf Bitcoin, denn “Bitcoin-only” bedeutet weniger Code und eine reduzierte Angriffsfläche. Mit der BitBoxApp-Software (für Windows, Mac, Linux und Android) bietet die BitBox02 eine All-in-One-Lösung, um deine Bitcoin sicher und einfach zu verwalten, sie langfristig zu sichern, und täglich unbesorgt zu verwenden. Die BitBoxApp nimmt neue Benutzerinnen und Benutzer an die Hand. Die Einrichtung der BitBox02 dauert nur ein paar Minuten, inklusive Backup auf der mitgelieferten microSD-Karte. Die in der BitBoxApp eingebaute Benutzerhilfe beantwortet häufige Fragen. Die BitBox02 ist intuitiv zu bedienen. Der helle und detailreiche Bildschirm zeigt alle relevanten Informationen zur einfachen Überprüfung. Und es gibt keine klobigen Tasten: Die Touch-Sensoren ermöglichen eine intuitive und effiziente Bedienung. Auch für fortgeschrittene Nutzer ist die BitBox02 eine gute Wahl: Sie lässt sich einfach mit deinem eigenen Bitcoin-Node verbinden, ermöglicht granulare Kontrolle durch "Coin Control", erlaubt ein handschriftliches Backup durch Wiederherstellungwörter und kann via Tor-Netzwerk kommunizieren. In Kombination mit unabhängigen Wallets wie Electrum oder Sparrow bleiben auch für Power-User kaum Wünsche offen. Die sichere Dual-Chip-Architektur ist eine Innovation von Shift Crypto und spiegelt die Werte des Schweizer Open-Source-Sicherheitsunternehmen wider. Diese Architektur ermöglicht die Verwendung dedizierter Sicherheits-Hardware zur physischen Gerätesicherung (Secure Chip) zusammen mit vollständig quelloffener Software (Open Source). Mit ihrem kleinen Formfaktor und ohne sichtbaren Bildschirm im ausgeschalteten Zustand ist die BitBox02 zudem ein sehr diskretes Gerät. Qualität und Privatsphäre, Made in Switzerland. Die BitBox02 ist in zwei Versionen erhältlich: Die "Multi" Edition unterstützt verschiedene Kryptowährungen und Token und kann zudem als Second-Factor-Authentifikator verwendet werden. Die "Bitcoin-only" Edition verfügt über eine radikal fokussierte Firmware: weniger Code bedeutet weniger Angriffsfläche, was die Sicherheit bei der Ausschliesslichen speicherung von Bitcoin weiter verbessert.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.